相続した実家を売りたいときは何から始める?名義と家族の話合い別の進め方
相続した実家を売りたい方へ。家族の話し合い、相続登記、残しておきたい書類、解体前に確かめたい税の条件を、今の状況に合わせて解説します。
親から相続した実家を売りたいときは、相続するかどうか、誰が家を取得するか、登記の名義はどうなっているかを確かめます。手続きがすべて終わる前でも、売り方や価格の目安を不動産会社へ相談できます。
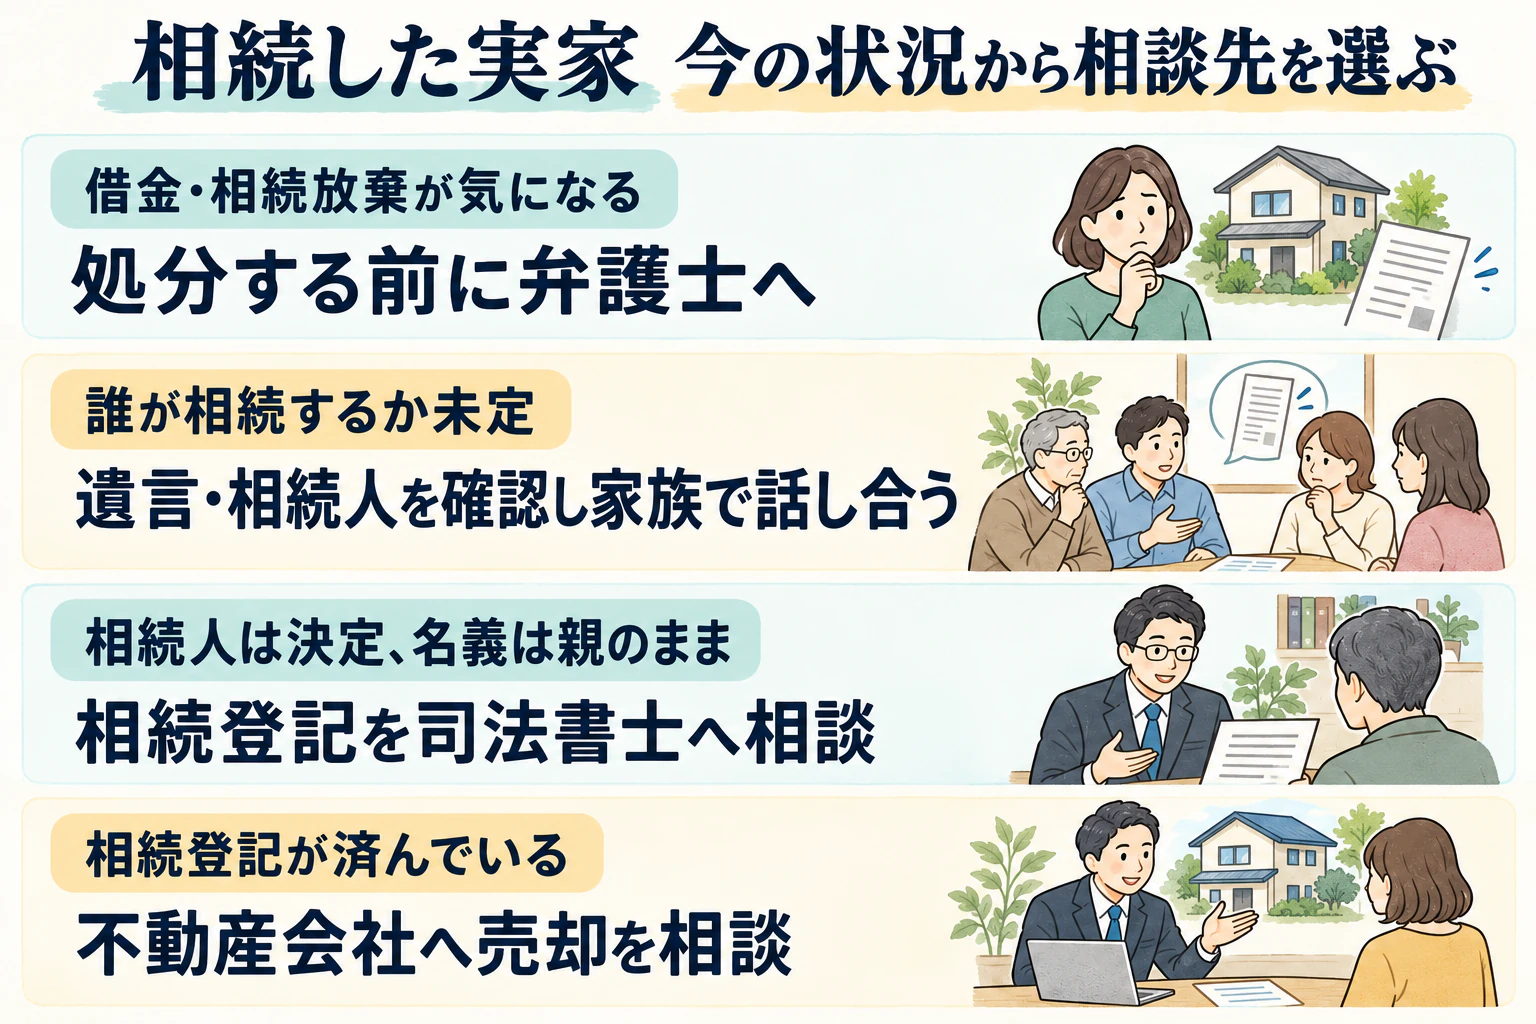
ただし、相続放棄を考えている場合や借金の有無が分からない場合は、家や家財を処分する前に弁護士などへ相談してください。家族の話合い・登記・売却を、自分の状況に合わせて進めるための手順をご案内します。
いまの状態から最初の相談を選ぶ
まずは、次の表で今の状況に近いものを探してみてください。遺言や相続人の関係によって必要な手続きは変わるため、相談先を選ぶ目安として使えます。
| 今の状況 | 先にすること・相談先 |
|---|---|
| 借金の有無が不明/相続放棄を検討中 | 売却や家財の処分を進める前に弁護士へ。相続放棄の期限も確認する。 |
| 誰が家を相続するか、話し合いの途中 | 遺言・相続人を確認。必要な遺産分割は全員で話し合う。価格の目安は不動産会社へ相談できる。 |
| 取得する人は決まったが、名義は親のまま | 司法書士などへ相続登記を相談。不動産会社には名義変更の予定を伝え、売却準備の進め方を相談する。 |
| 相続登記が済んでいる | 家の状態・売却方法・費用・希望時期を不動産会社と検討。税の特例は工事や解体の前に確認する。 |
相続する人と家の名義を確かめる
遺言の有無、相続人の範囲、誰が家を取得するかによって、売却までの手続きは変わります。遺産分割協議を行う場合は、相続人全員で話し合う必要があります。誰が取得するかで意見が分かれる場合や、遺言・相続人について疑問がある場合は、弁護士などへご相談ください。
話合いの途中でも、売却価格や費用の目安は判断材料になります。不動産会社には、誰が取得するか、家族でどこまで決まったかを伝えてください。査定を受けただけで、売却の合意や契約権限が整うわけではありません。
参考:法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう~」、裁判所「相続の放棄の申述」
相続登記を進めながら売却の条件を相談する
登記と売却準備の相談先
相続登記は、相続による不動産の名義変更です。手続きは司法書士や法務局へ、価格・売り方・必要な手入れは不動産会社へ相談します。
親の名義のままでも売却方法の相談はできますが、契約・引渡しへ進むには権利関係や必要書類、登記の予定を確かめて日程を調整します。「取得する人は決まったが、登記はこれから」など、現在の進み具合を相談先へ伝えましょう。
「相続人申告登記」だけでは売却の準備は完了しない
相続人申告登記は、自分が相続人であることなどを申し出て、一定の相続登記の申請義務を履行できる制度です。ただし、誰が所有権を取得したかを示す登記ではありません。実家を売却するには、別途、相続登記が必要です。
申告を済ませている方は、売却に必要な相続登記の進め方も司法書士などへ確かめてください。
売却相談から契約・引渡しへ進む
名義変更や家族の話合いの見通しを共有したうえで、物件調査・査定から次の工程へ進みます。契約や引渡しの予定日は、それらの手続きにかかる時間も含めて調整します。
| 段階 | 進めること |
|---|---|
| 物件調査・査定 | 名義、建物の状態、手元の書類を伝え、価格の目安と売却にかかる費用を確認します。 |
| 売り方と依頼先を決める | 仲介で買主を探すか、不動産会社に買い取ってもらうかを検討します。仲介では媒介契約を結び、販売価格や依頼内容を決めます。 |
| 買主と条件を話し合う | 仲介では販売活動や内覧を進めます。価格、家財の扱い、引渡し時期などを買主とすり合わせます。 |
| 売買契約を結ぶ | 合意した価格や引渡し日、残す家財、費用の負担などを契約書で確かめます。 |
| 決済・引渡し | 残代金の受領、所有権移転登記、鍵や書類の引渡しを進めます。ローンが残っている場合は、返済や抵当権を外す手続きも事前に調整します。 |
仲介は買主を募集する方法、買取は不動産会社などが買主になる方法です。家財を残せるか、どの手入れが必要か、費用を誰が負担するかは、売り方と契約条件によって変わります。
参考:国土交通省「不動産の売却を検討される皆様へ」(仲介による売却の基本的な流れ)
購入時の資料を残して解体や工事の前に相談する
親が家を買ったときの契約書や領収書を保管する
実家の書類を整理する際は、親が購入したときの売買契約書、建築工事の契約書、代金や手数料の領収書を捨てずに保管してください。相続した不動産を売却した場合、取得費は原則として亡くなった方の購入代金などをもとに計算するためです。
購入時の契約書などが見つからない場合は、手元の資料を税理士へ見せてご相談ください。固定資産税の納税通知書や登記に関する書類は、物件や名義の確認にも役立ちます。
参考:国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」
建物を残すか更地にするか
建物が古くても、すぐに解体が必要とは限りません。建物を残して売る方法と更地にして売る方法では、想定する買主、必要な費用、販売までの期間が変わります。修繕やリフォームも、かけた費用の分だけ高く売れるとは限りません。
相続した空き家の売却には、一定の条件で譲渡所得から控除を受けられる特例があります。建築時期、亡くなった方の居住状況、相続後の利用、売却期限などの要件があるため、解体や利用方法の変更を決める前に税務署・税理士へ確かめましょう。
参考:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
登記・相続税・売却時の税は期限が違う
相続登記は、相続を知り、その不動産の所有権を取得したことを知った日から原則3年以内の申請が必要です。2024年4月より前の相続で、既に取得を知っていた場合も対象となり、原則2027年3月31日が期限です。
相続放棄は、自己のために相続が始まったことを知った時から原則3か月以内に家庭裁判所へ申述します。その間に調査しても承認・放棄を決められない場合には、申立てにより家庭裁判所が期間を伸ばす制度があります。自動的に延長されるものではありません。
相続税の申告が必要な場合の期限は、原則として相続の開始を知った日の翌日から10か月以内です。売却代金を受け取る時期とは別に、申告と納税の予定を確かめます。
売却したときの税金は、売却代金や取得費、売却費用、使える特例などによって変わります。相続税とは別の税金で、空き家の特例の売却期限も、登記の3年とは起算点が異なります。税額・申告・特例の判断は税理士へ、売却方法や費用の見込みは不動産会社へご相談ください。
物件と手続きの状況を添えてご相談ください
ラフリレーションへ売却を相談するときは、次の内容を分かる範囲でお伝えください。確認中の項目は、そのままお知らせいただけます。
- 実家の所在地と、戸建て・マンションなどの種類
- 現在住んでいる方がいるか、建物や家財がどのような状態か
- 登記上の名義と、相続登記の進み具合
- 家族で決まっていること、まだ話し合っていること
- 売却を希望する時期や、管理・費用面で困っていること
株式会社ラフリレーションでは、物件の状態とご希望を伺い、売却方法や必要な手入れについてご相談を承っています。相続の法律手続きや税金の個別判断は、それぞれの専門家へご確認ください。
お問い合わせフォームの「売却相談」から、実家の状況と名義変更・話合いの進み具合をお寄せください。売却の流れと対応内容は、不動産売却のご案内でも紹介しています。
フォームはお名前・メールアドレス・相談内容・詳細の入力と、個人情報の取扱いへの同意が必要です。電話番号は任意です。ご相談内容をもとに、必要なご連絡を差し上げます。